Osman Yağmur
Kredi Geçmişi Olmayan İşletmeye Kim Limit Verir?
Sorun: Satışı var, kredisi yok
Ayını doldurmamış bir e-ticaret girişimi düşün. Her gün kargo çıkıyor, reklam bütçesi düzenli dönüyor, müşteri yorumları olumlu. Ama bankaya gittiğinde limit çıkmıyor.
Sebep basit: klasik kredi değerlendirmesi geçmişe bakar. Bilanço, vergi beyannamesi, kredi sicili. Yeni kurulmuş bir işletmenin bunların hiçbiri yoktur. Yani işletme aslında çalışıyor ama sistem bunu göremiyor.
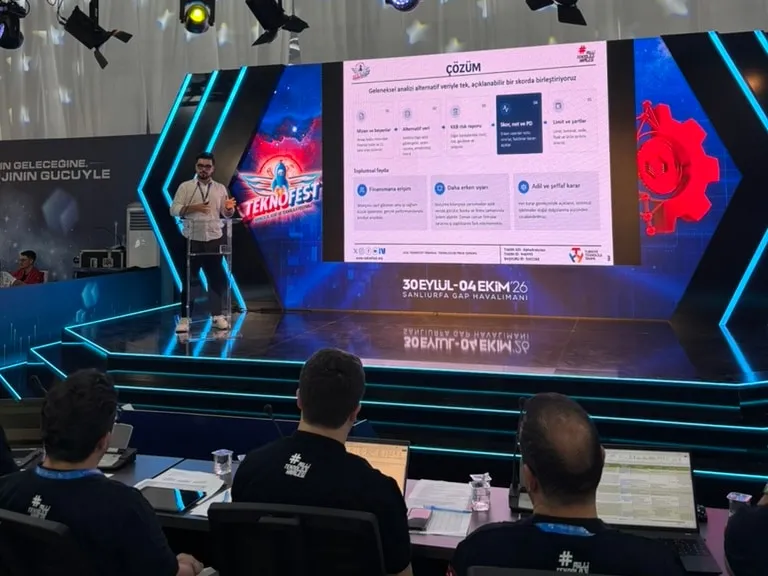
Bu yazıda, bu soruna çözüm olarak tasarladığımız ve TEKNOFEST Finansal Teknolojiler Yarışması’nda finale kalan projemiz Dinamik Bilançolar ile Risk Analizi’nin nasıl ortaya çıktığını ve bu süreçte neler öğrendiğimi anlatıyorum.
Fikir sahadan geldi
Fikir bir ders projesinden değil, finans sektöründeki deneyimimden çıktı. Bankada iş analisti olarak çalışırken, kredi talebi reddedilen KOBİ’lerin önemli bir kısmının aslında sağlıklı işletmeler olduğunu fark ettim. Eksik olan performans değil, kanıttı.
Soru şuydu: Bir işletmenin bugünkü gerçek durumunu gösteren veriler zaten var. O zaman neden sadece geçmişe bakıyoruz?
Fikri takım kaptanı olarak AlphaAnalytica takımıyla birlikte geliştirdik. Sektörde kredi tahsisi tarafında çalışan kişilerle konuştuğumda aldığım olumlu geri bildirim, bunun gerçek bir ihtiyaç olduğunu doğruladı.
Yaklaşım: Bilançoyu dinamik hale getirmek
Klasik bilanço yılda bir çekilen bir fotoğraf gibidir. Biz bunun yerine işletmenin günlük faaliyetinden beslenen, sürekli güncellenen bir görüntü kurmayı hedefledik. Projenin adındaki “dinamik bilanço” buradan geliyor.
Bunun için kullandığımız alternatif veri kaynakları:
- E-ticaret verisi: satış hacmi, iade oranları, satışın zaman içindeki istikrarı
- Kargo verisi: gönderi sayısı ve düzenliliği, yani satışın gerçekten gerçekleştiğinin fiziksel kanıtı
- Reklam verisi: harcama düzeni ve reklamın satışa dönüşümü
- Duygu analizi: müşteri yorumlarından çıkarılan memnuniyet sinyalleri
Bu veriler tek başına bir şey söylemez. Güçlerini birbirini doğrulamalarından alırlar. Reklam harcaması artıyor ama kargo sayısı yerinde sayıyorsa, bu bir uyarı işareti olabilir.
Fikir büyüdükçe değişti: Her sektöre aynı cetvel olmaz
Başta tek bir soruya odaklanıyorduk: Geçmişi olmayan işletmeye nasıl limit verilir? Üzerinde çalıştıkça daha temel bir problem gördük. Kredi değerlendirmesi çoğu zaman bütün işletmeleri aynı kriterlerle ölçüyor.
Oysa bir oto galericinin risk profiliyle bir e-ticaret işletmesininki tamamen farklı. Galericide stok değeri ve devir hızı belirleyiciyken, e-ticarette satış istikrarı ve iade oranı öne çıkıyor. Aynı not sistemiyle ikisini de adil ölçmek zor.
Bu yüzden proje, alternatif veriyle skorlamanın ötesine geçip sektöre özel kredi kriterleri ve derecelendirme sistemleri önermeye doğru evrildi. Bence bu değişim, projenin en olgun tarafı.
TEKNOFEST: Finale kadar
Projeyi TEKNOFEST Finansal Teknolojiler Yarışması’na AlphaAnalytica takımı olarak sunduk ve finale kaldık.
Dürüst olmak gerekirse, proje şu an fikir ve tasarım aşamasında. Hazırladığımız prototip ve dashboard’lar simüle edilmiş veriyle çalışıyor. Amaç çalışan bir ürün sunmaktan çok, yaklaşımın mantığını ve kullanıcıya nasıl görüneceğini somutlaştırmaktı.
Final, jüriden ve diğer takımlardan öğrenmek için iyi bir fırsattı.
Neler öğrendim
- İyi bir fikir, iyi tanımlanmış bir problemle başlar. “Yapay zekâyla kredi skoru” demek kolay. “Hangi işletme, neden, hangi veriyle” sorularını cevaplamak projenin asıl işiydi.
- Fikri sahayla test etmek zaman kazandırır. Kredi tahsisinde çalışan insanlarla konuşmak, masa başında haftalarca düşünmekten daha hızlı netlik sağladı.
- Teknik bilgi açığını kabul etmek gerekiyor. İstatistik ve Python tarafında temelim var. Ama bir makine öğrenmesi modelini üretim seviyesinde kurmak ayrı bir uzmanlık. Bunu görmek, neyi öğrenmem gerektiğini netleştirdi.
- Takım kaptanlığı bir planlama işi. İşi parçalara bölmek ve kimin neye odaklanacağını netleştirmek, fikrin kendisi kadar emek istedi.
Sırada ne var
Yarışma bitti ama proje bitmedi. AlphaAnalytica’yı bir girişime dönüştürmek için çalışıyoruz. Bir sonraki adım, TÜBİTAK BİGG ve Hacettepe Kuluçka gibi destek programlarına başvurmak ve simüle veriden gerçek veriye geçecek teknik altyapıyı kurmak.
Eğer KOBİ finansmanı, alternatif veri ya da kredi riski üzerine çalışıyorsanız, fikirlerinizi duymak isterim. Bana LinkedIn üzerinden ulaşabilirsiniz.